Le coût de l’assurance moto demeure une préoccupation majeure pour les motards en 2026. Avec une augmentation notable des primes observée ces dernières années, liée notamment à la hausse du coût des réparations et à une sinistralité en progression, il est essentiel de décrypter les différents critères qui influencent le prix de votre contrat d’assurance. Comprendre ces facteurs clés vous permettra d’adopter une stratégie efficiente pour maîtriser votre budget sans compromettre votre protection sur la route.
Le marché de l’assurance moto s’est significativement complexifié, proposant une multitude d’offres et de couvertures, parfois difficiles à comparer sans un éclairage expert. De l’impact du type de moto à la prise en compte du profil du conducteur, en passant par la formule choisie et la localisation géographique, chaque paramètre joue un rôle dans la tarification. Au-delà de la simple lecture du montant de la prime, il convient également d’évaluer les garanties, les franchises et les options qui entrent en jeu.
Cet article décortique les éléments principaux qui influencent le prix de l’assurance moto en 2026, vous offre des pistes précises pour optimiser votre contrat, et met en lumière les recommandations pratiques pour réduire la charge financière liée à la prime d’assurance. En vous appuyant sur des données spécialisées, des retours d’expérience et des simulations réalistes, vous serez mieux armé pour faire un choix éclairé, adapté à vos besoins et à votre profil, tout en bénéficiant d’une protection adaptée en cas d’accident.
Analyse détaillée des facteurs clés influençant le coût assurance moto
La tarification moto repose sur une évaluation fine du risque par les assureurs, motivée par plusieurs critères qui peuvent faire varier sensiblement la prime d’assurance. Le facteur le plus immédiatement perceptible est le type de moto. Les motos sportives, par exemple, se distinguent par une puissance élevée, ce qui accroît statistiquement la probabilité d’accidents et donc, le coût de la couverture. En revanche, une moto de faible cylindrée ou un scooter urbain génèrent généralement des primes plus abordables.
Au-delà du véhicule, le profil du conducteur constitue un ingrédient fondamental dans l’équation tarifaire. Les assureurs scrutent plusieurs éléments : l’âge du motard, son expérience, mais surtout son historique de conduite et son coefficient bonus malus. Un jeune conducteur, même en sélectionnant un modèle peu puissant, s’expose souvent à une prime plus élevée du fait de son manque d’expérience. À l’inverse, un pilote confirmé disposant d’un bonus sans sinistre peut espérer bénéficier de tarifs plus compétitifs.
Par ailleurs, la zone géographique est un paramètre non négligeable : stationner la moto en centre-ville, particulièrement dans des zones urbaines denses comme Paris, influe significativement sur la prime. Cette dégradation tarifaire est justifiée par un risque accru de vol, de vandalisme ou d’accidents en milieu urbain comparé à une zone rurale où les sinistres sont statistiquement moins nombreux.
Enfin, le choix de la formule d’assurance impacte lourdement le prix. Une assurance au tiers, qui ne couvre que la responsabilité civile, conviendra à un certain usage minimaliste et sera la plus économique. À l’opposé, un contrat tous risques, incluant une couverture complète – dommages, vol, incendie et événement climatiques – aura un coût supérieur mais offrira un niveau de protection optimal. C’est également dans cette catégorie que la franchise assurance joue un rôle essentiel : une franchise plus élevée permet de réduire la prime, mais augmente la participation financière en cas de sinistre.
En synthèse, le coût assurance moto résulte d’une combinaison complexe où le type de moto, le profil du conducteur, la localisation et la couverture choisie interagissent. Bien maîtriser ces éléments permet d’anticiper et d’optimiser son budget.
Impact du profil du conducteur sur la tarification moto
Le profil du conducteur constitue l’un des leviers les plus déterminants dans le calcul de la prime d’assurance. Chaque compagnie procède à une analyse pointue de l’assuré afin d’évaluer l’exposition au risque auquel elle s’engage. Cette évaluation s’appuie notamment sur trois axes principaux : l’âge, l’expérience et le dossier sinistre.
Les jeunes conducteurs, notamment ceux de moins de 25 ans, subissent des tarifs généralement supérieurs, dans certains cas jusqu’à 30 à 50 % plus élevés que pour les pilotes plus âgés. Cette surcote repose sur les statistiques relatives au comportement et aux accidents, souvent plus fréquents et plus sérieux parmi les novices. À cette tranche d’âge, la réglementation impose également une période probatoire renforçant la surveillance du conducteur.
L’expérience de conduite – mesurée notamment par l’ancienneté du permis – influe également, car un pilote aguerri présente moins de risques : un conducteur ayant dépassé 5 ans de conduite sans sinistre sera souvent gratifié d’un coefficient bonus avantageux. Ce coefficient bonus malus, qui varie généralement de 0,5 à 3,5, modifie la prime en récompensant la prudence et en pénalisant les accidents à responsabilité. À titre d’exemple, un bonus malus à 0,5 signifie une réduction de 50 % de la prime de base ; inversement, en cas de sinistre responsable, la prime peut doubler.
Les antécédents en matière de sinistre sont également scrutés avec exigence. Un conducteur impliqué dans plusieurs accidents responsables sur une période récente verra sa prime augmenter substantiellement, avec parfois des mesures additionnelles comme l’exclusion de certaines garanties ou une franchise majorée.
Enfin, des éléments complémentaires, tels que la formation à la conduite sécuritaire (stages de motards, cours avancés) sont désormais pris en compte pour moduler favorablement la prime. Cet investissement dans la prévention est valorisé par certaines compagnies offrant des réductions pouvant atteindre 10 %.
En résumé, bâtir un profil de conducteur favorable est clé pour limiter les frais liés à la tarification moto. Bien gérer son dossier, accumuler un bonus et suivre des formations contribuent à rendre votre prime d’assurance plus accessible.
Influence du type de moto et des caractéristiques techniques sur la prime d’assurance
Le type et les spécificités techniques de la moto figurent parmi les facteurs prépondérants imposant un ajustement tarification moto adapté. La puissance, la cylindrée, mais aussi le modèle et l’année de fabrication participent à établir un profil de risque et donc à déterminer le coût de la garantie.
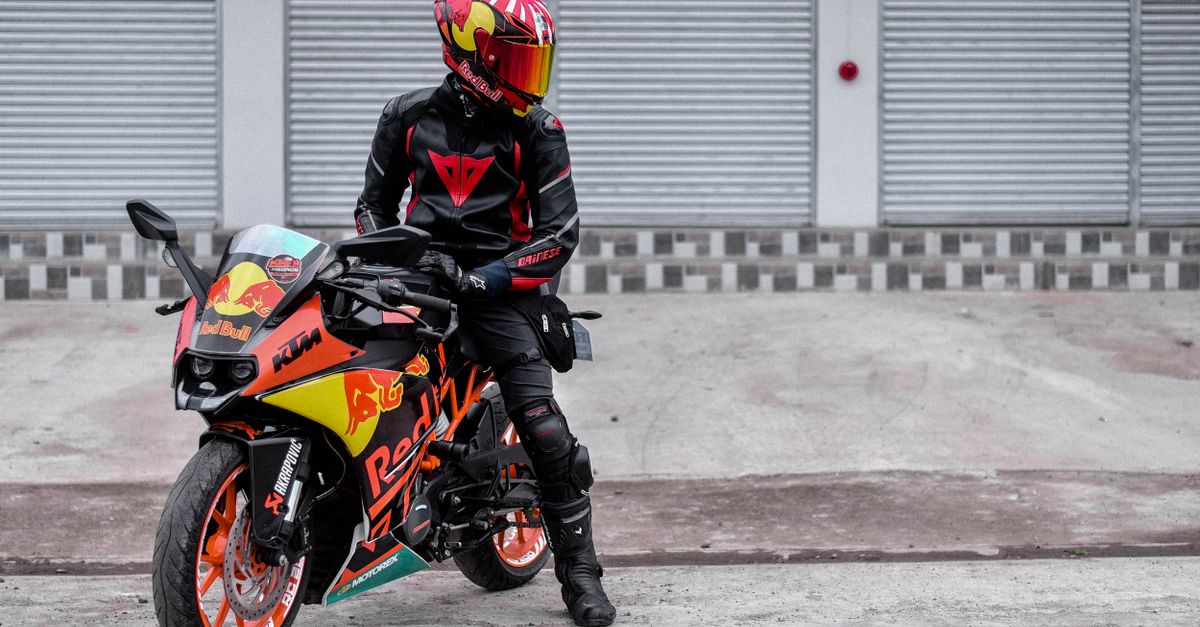
Les motos sportives, équipées de moteurs puissants et axées sur la performance, sont particulièrement coûteuses à assurer. Cette catégorie est classée comme plus à risque en raison de la vitesse potentiellement élevée et du type d’utilisation souvent associée. De fait, les primes associées peuvent atteindre un montant bien supérieur à celles des motos plus classiques.
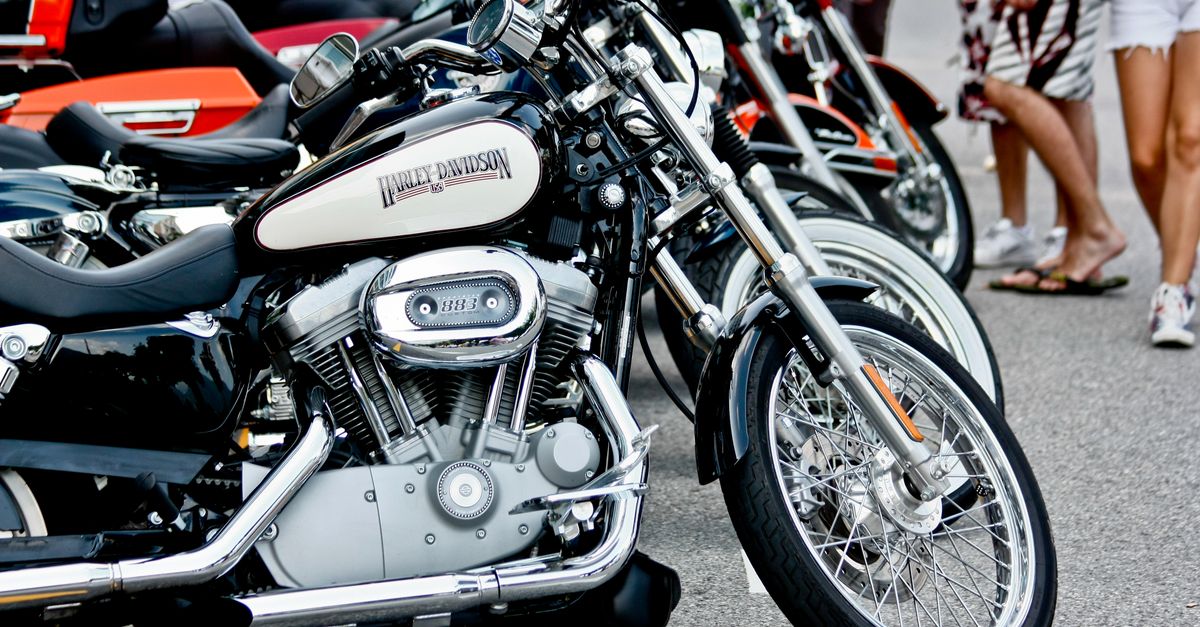
Les routières ou les cruisers, qui privilégient le confort et la stabilité à haute vitesse, bénéficient souvent d’une tarification intermédiaire. Leur usage est majoritairement orienté vers les trajets longue distance, ce qui modère le risque relatif en conduite urbaine densément accidentogène.
En ce qui concerne les scooters ou les motos de faible cylindrée (125cc et moins), les tarifs d’assurance sont généralement compétitifs en raison d’une puissance limitée et d’une utilisation souvent citadine. Cette classification attire notamment les jeunes conducteurs avec un budget restreint, bien que leur prime puisse néanmoins être impactée par un profil du conducteur considéré à risque.
Les assureurs prennent également en compte la valeur du véhicule, car le coût de remplacement ou de réparation influence directement le risque financier pour la compagnie. Un modèle récent, avec un équipement technologique avancé, pourra entraîner une prime plus élevée du fait de la complexité et du prix des pièces détachées.
Les options choisies jouent un rôle non négligeable dans le calcul final de la prime d’assurance. Des garanties supplémentaires telles que la protection contre le vol, la garantie personnelle du conducteur, ou encore l’assistance en cas de panne pourront augmenter le coût, mais offrent une protection renforcée.
Comprendre l’impact du type de moto sur le tarif est donc primordial afin d’ajuster son choix d’assurance. Sélectionner le bon équilibre entre couverture, coût et usage réel vous permettra d’éviter des surcoûts inutiles tout en bénéficiant d’une couverture adéquate.
Garanties, franchises et options influant sur la prime d’assurance moto
Le détail des garanties incluses dans un contrat d’assurance moto est un levier majeur dans la détermination du prix final. Le niveau de garantie choisi conditionne à la fois le montant de la prime et l’étendue de la protection en cas de sinistre.
La formule de base, dite au tiers, couvre uniquement la responsabilité civile. Cette garantie obligatoire indemnise les dommages causés aux tiers en cas d’accident où vous êtes responsable. Elle présente l’avantage d’être la moins coûteuse, mais expose l’assuré aux conséquences financières liées aux dommages causés à sa propre moto.
La formule intermédiaire ajoute généralement une protection contre certains risques spécifiques comme le vol, l’incendie ou les catastrophes naturelles. Ce palier intermédiaire représente un compromis intéressant pour un motard recherchant un équilibre entre coût et couverture.
Enfin, l’assurance tous risques garantit une protection globale : elle couvre les dégâts subis par la moto, même en cas de responsabilité partielle ou totale du conducteur, et intègre souvent des services complémentaires (assistance 24h/24, véhicule de prêt, protection juridique…). Ce niveau de couverture, bien que plus onéreux, s’avère essentiel pour les motos de valeur ou pour les motards souhaitant une tranquillité optimale.
Chaque formule est assortie d’une franchise, notion primordiale dans la maîtrise du budget. La franchise correspond à la somme restant à la charge de l’assuré après un sinistre. Opter pour une franchise élevée permet de réduire la prime, mais implique un effort financier plus important en cas d’accident. Il est donc essentiel d’adapter cette franchise à ses capacités et à son profil.
Par ailleurs, les options complémentaires, comme la garantie conducteur, la protection équipement (casque, vêtements), la protection juridique ou encore l’option prêt de clé, influencent le coût mais apportent des garanties supplémentaires confortant la sérénité du motard.
La structuration claire et réfléchie des garanties et franchises constitue un point central dans la gestion du prix et de la qualité de votre assurance. Un équilibre entre protection nécessaire et maîtrise du budget est indispensable pour éviter des surprises en cas de sinistre.
Conseils pratiques pour optimiser le prix et la qualité de votre assurance moto
Face à la diversité des offres, il est recommandé d’adopter une démarche proactive pour maîtriser le coût assurance moto. La première étape consiste à comparer systématiquement plusieurs devis en utilisant des outils de simulation en ligne fiables. Ces comparateurs mettent en parallèle différentes formules adaptées à votre profil du conducteur et à votre type de moto, facilitant ainsi un choix éclairé.
Il est aussi conseillé d’ajuster précisément votre formule d’assurance selon la valeur réelle de votre moto et votre usage. Par exemple, pour une moto ancienne ou peu utilisée, la formule au tiers souvent suffira à protéger votre responsabilité civile sans alourdir votre prime inutilement. En revanche, pour une machine récente ou à forte valeur, une assurance tous risques garantit une meilleure couverture.
Mettre en place des dispositifs de sécurité homologués, tel qu’un antivol SRA de classe homologuée, peut générer d’importantes réductions sur la prime. De même, privilégier un stationnement sécurisé en garage plutôt qu’en voirie permet de minimiser les risques de vol ou de dommages et de bénéficier d’un tarif plus attractif.
Au niveau personnel, adopter une conduite prudente et accumuler un bonus sans sinistre sont les garanties d’un tarif avantageux. Envisager des formations complémentaires de conduite défensive se révèle également une stratégie efficace pour réduire le coût. Certaines assurances récompensent ces initiatives par des remises substantielles.
Enfin, la gestion attentive de votre contrat – notamment la révision annuelle pour comparer et ajuster la formule, la vérification des franchises et des exclusions – vous prémunit contre des dépenses superflues. N’hésitez pas à solliciter un courtier en assurance moto pour bénéficier d’un accompagnement personnalisé et trouver un contrat optimal sur le plan tarifaire et garanties.
Cette approche globale et méthodique vous assurera un rapport qualité-prix optimal pour votre assurance moto, conciliant protection, adaptabilité et maîtrise budgétaire.